2020年中国金融信息服务行业市场规模及格局分析
2020年,中国金融信息服务行业在宏观经济波动与数字化转型加速的双重背景下,呈现出规模稳步扩张、竞争格局分层固化的特征。金融信息服务作为连接金融市场与投资者的关键纽带,涵盖数据终端、资讯平台、分析工具、金融软件及系统解决方案等多个领域,其发展态势折射出中国资本市场深化改革的阶段性成果。
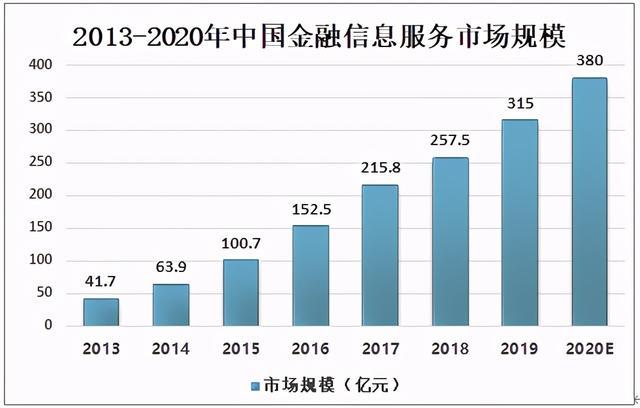
从市场规模来看,2020年中国金融信息服务行业整体规模保持增长态势。尽管年初受到新冠疫情冲击,线下金融活动受限,但居民理财需求线上化迁移提速,机构投资者对数据处理与风险管理的投入持续加大,推动行业需求逆势上扬。据行业统计,2020年国内金融信息服务市场规模已突破数百亿元量级,较上年同期实现两位数增长。其中,金融数据终端与资讯服务占据最大份额,受益于证券、基金、银行等机构客户对实时行情、宏观研究及合规数据的需求刚性;面向个人投资者的智能投顾与财经资讯平台则借助移动互联网渗透率提升,用户规模快速扩大。细分领域中,财富管理数字化工具、ESG数据服务及债券市场信息服务成为新的增长点,反映出市场对多元化、专业化金融信息的需求正在深化。
竞争格局方面,2020年中国金融信息服务行业呈现“头部集中、垂直分化”的特点。第一梯队以万得(Wind)、同花顺、东方财富为代表,凭借长期积累的数据资源、技术壁垒与用户粘性,占据主导地位。万得资讯在机构终端市场保持绝对领先,其数据覆盖广度与深度构筑了较高的替换成本;同花顺依托庞大的个人用户基础与移动端产品矩阵,在C端流量变现上优势显著;东方财富则通过“资讯+社区+交易”的闭环模式,巩固了互联网财富管理平台的领先地位。第二梯队包括大智慧、指南针、港澳资讯等企业,在特定产品线或区域市场具备竞争力,但整体份额与头部差距拉大。第三梯队则由众多中小型科技公司与垂直领域服务商构成,聚焦细分场景如量化投研、监管科技、供应链金融信息等,以差异化产品寻求突破。
值得注意的是,2020年行业竞争要素发生深刻变化。一方面,金融机构数字化转型需求催生了对云计算、人工智能及大数据分析服务的旺盛需求,头部企业加速向综合金融信息解决方案提供商转型;另一方面,监管政策趋严,数据安全与合规成本上升,加速了中小平台的出清与整合。外资机构如彭博、路透在跨境数据服务领域仍具优势,但本土厂商在适配中国市场规则与用户习惯方面形成有效屏障,国产化替代趋势在部分细分领域开始显现。
2020年中国金融信息服务行业在规模扩张的格局趋于稳定。头部企业依托生态壁垒强化护城河,垂直领域创新者则在细分赛道寻找增量空间。随着资本市场改革深化与金融科技融合加速,行业将朝着智能化、场景化、合规化方向演进,市场集中度有望进一步提升,但技术迭代与需求变迁也为格局演变保留了变数。
如若转载,请注明出处:http://www.dq16888.com/product/37.html
更新时间:2026-10-24 02:59:01