财富管理新逻辑 从产品驱动到综合金融服务需求
随着居民财富的持续积累和金融市场的深刻变革,财富管理行业正经历一场根本性的范式转移。传统的“产品驱动”模式——即以销售理财产品为核心、以规模为导向的粗放式增长——逐渐显露出局限性。取而代之的是以客户为中心、以综合金融服务为内核的新逻辑。在这一转型过程中,金融信息服务扮演着至关重要的角色,成为连接客户需求与专业解决方案的桥梁。
过去,财富管理机构普遍采用产品驱动的模式:先有产品,再寻找客户。考核指标集中于销售规模与短期收益,导致产品同质化严重,客户体验往往被忽视。随着经济环境变化、资管新规落地以及投资者教育深化,客户需求发生了质的飞跃。高净值人群和大众富裕阶层不再满足于单一产品的收益,而是需要覆盖现金管理、风险管理、税务筹划、养老规划、子女教育、财富传承等全方位的综合金融服务。他们期望机构能够准确理解其生命周期各阶段的财务目标,并提供动态调整的一体化方案。
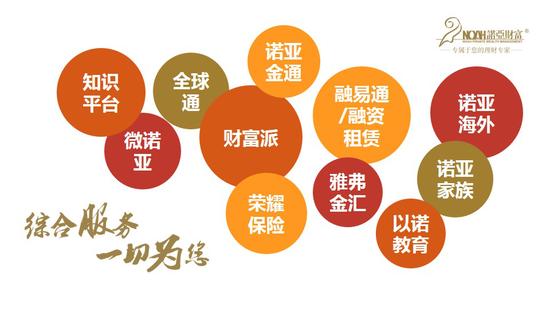
综合金融服务需求的崛起,意味着财富管理从“卖产品”转向“做服务”。这要求机构具备跨领域的专业能力,能够整合银行、证券、保险、信托、税务、法律等多方资源,为客户提供定制化解决方案。服务模式也需要从单次交易向长期陪伴转变,通过持续互动与反馈,不断校准财务规划。这种转变对数据整合、客户洞察和科技赋能提出了更高要求。
在这一背景下,金融信息服务的战略价值日益凸显。它是精准需求分析的基础。通过大数据分析客户资产结构、交易行为、风险偏好及生命周期阶段,金融机构可以构建精细化的客户画像,挖掘显性及隐性需求,为综合服务方案设计提供依据。金融信息服务是实现产品与客户智能匹配的关键。借助算法引擎与知识图谱,系统能够将复杂的金融产品特性与客户具体目标进行匹配,提升适当性管理水平,避免错配风险。再次,金融信息服务还体现在持续的市场资讯、资产配置建议和投后管理上。客户需要及时、易懂的信息来理解市场波动、验证投资逻辑,而机构则通过信息推送与互动工具增强客户粘性,建立长期信任。
从产品驱动到综合金融服务的转型,并非简单的业务叠加,而是对组织架构、考核机制、科技能力和人才队伍的系统性重构。金融机构需要建立跨部门的客户服务团队,将考核从销售规模转向客户满意度与资产健康度;需要打造统一的金融信息中台,打破数据孤岛,实现客户视图的整合与实时更新;需要运用人工智能、大数据等技术手段,将专业服务能力规模化、智能化,从而降低服务成本,覆盖更广泛的客群。
财富管理的竞争将不再是单纯的产品收益比拼,而是综合服务能力和信息整合能力的较量。那些能够以金融信息服务为切入点,深度理解客户、高效整合资源、持续提供陪伴式服务的机构,将在新一轮竞争中占据先机。对于投资者而言,理解这一趋势,选择具备综合金融服务能力的专业机构,也将更有利于实现财富的稳健增长与长远规划。
如若转载,请注明出处:http://www.dq16888.com/product/41.html
更新时间:2026-10-24 15:15:44